Si leíste Padre Rico, Padre Pobre, conoces la promesa: compras un depa con deuda, el inquilino te paga la hipoteca y cada propiedad te acerca a dejar el sueldo. En Estados Unidos, durante más de una década, esa cuenta cerraba. Aplicar a Kiyosaki en Perú con las tasas de 2026 da otro resultado: un depa que te saca entre S/ 730 y S/ 1,000 al mes del bolsillo.
Ese número sale de datos públicos y de un cálculo que puedes repetir en una servilleta. Pero antes de criticar el libro, conviene entender bien qué propone.
Lo que Kiyosaki sí dice sobre los inmuebles
Para Kiyosaki, un activo es lo que te mete plata al bolsillo todos los meses, y un pasivo, lo que te la saca. De ahí sale su idea de deuda buena: pedir prestado para comprar un depa que alquilas, porque la cuota la paga el inquilino. Su estrategia inmobiliaria se resume en cuatro reglas:
- Flujo de caja positivo desde el primer mes. El alquiler cubre la hipoteca y todos los gastos, y encima sobra.
- Dinero de otros. Pones entre 10% y 20% de inicial; el resto lo financia el banco o un prestamista privado.
- Refinanciar en vez de vender. Cuando la propiedad sube de valor, sacas un préstamo contra ese mayor valor, que no paga impuestos, y lo usas como inicial de la siguiente.
- Un equipo que opera por ti. Contador, abogado y administrador; tú diriges.
Juntas forman un volante: compras con deuda, el inquilino paga, el depa sube, refinancias y compras el siguiente. Cada una de esas reglas depende de algo que en Estados Unidos existe y en el Perú no.
Cuatro condiciones que Estados Unidos tiene y el Perú no
La deuda barata. El modelo de Kiyosaki parte de propiedades que rendían más de lo que costaba la deuda. Y entre 2010 y 2021, la hipoteca fija a 30 años en Estados Unidos estuvo aproximadamente entre 3% y 5%. Durante más de una década, el banco prestaba más barato de lo que rendía el depa.
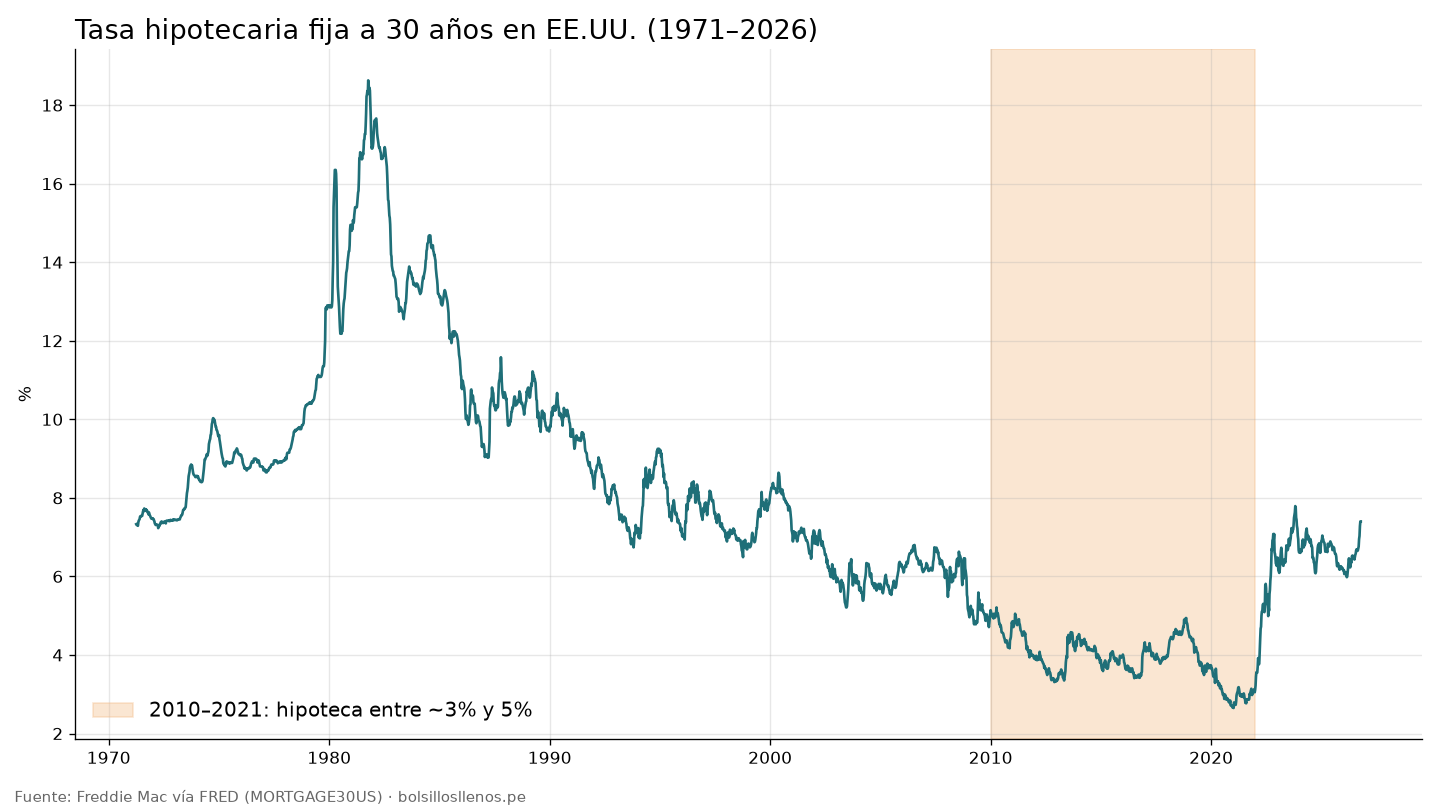
Hoy esa hipoteca está cerca de 7%, y para propiedades de inversión, entre 6.5% y 7.5%.
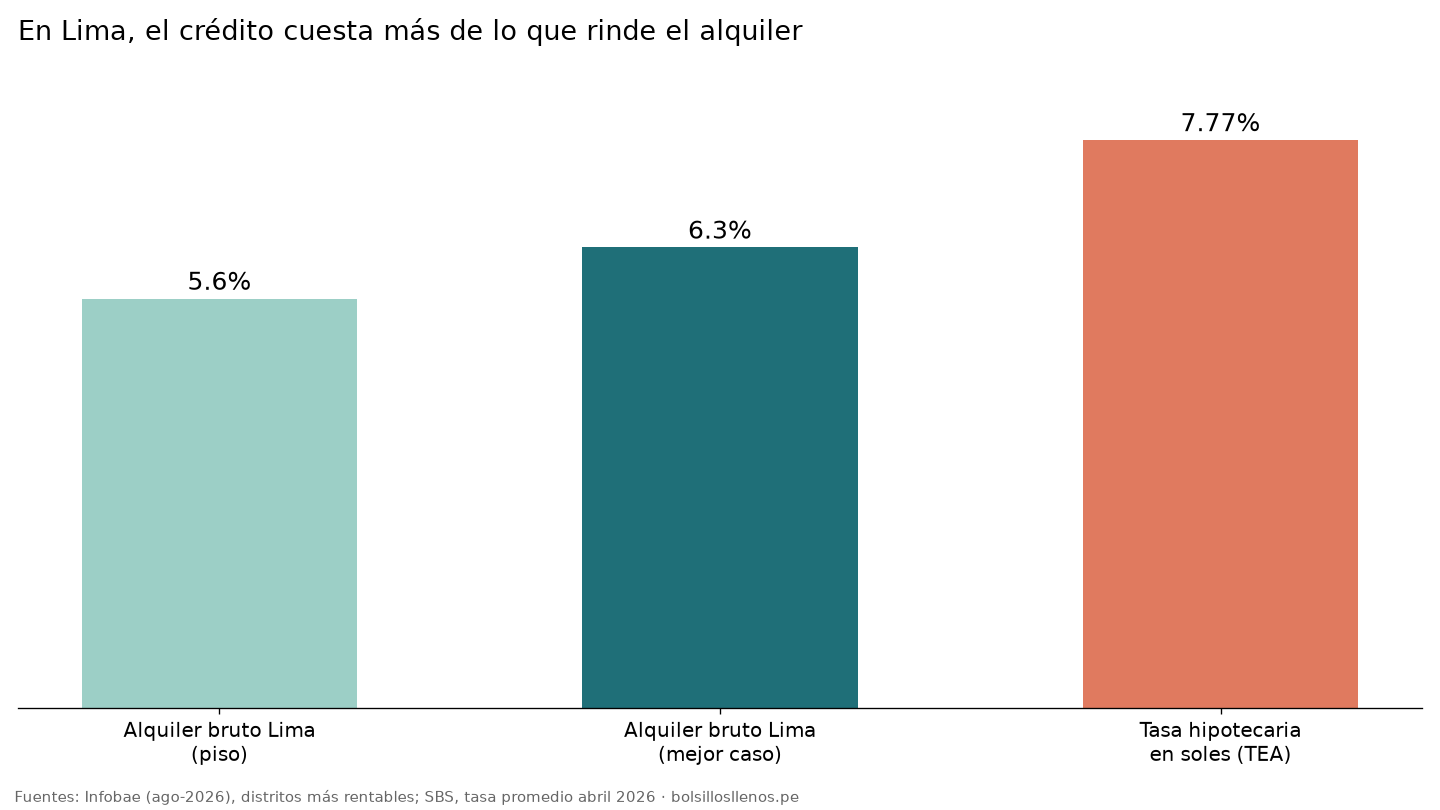
En Lima la cuenta sale al revés. En los distritos más rentables, un departamento rinde entre 5.6% y 6.3% bruto al año, y en zonas prime puede bajar a entre 3.2% y 4% neto. La tasa hipotecaria promedio en soles, a abril de 2026, era 7.77% efectiva anual. El banco te cobra más de lo que te rinde el depa.
Ojo con el Airbnb. Tampoco resuelve el problema. Si no quieres que se vuelva un segundo trabajo, necesitas un administrador que se encargue de todo: publicar, coordinar entradas y salidas, limpieza y mantenimiento. Ese costo se come la rentabilidad y la deja parecida a la de un alquiler de larga estancia, pero con más riesgo, porque dependes de que el depa se ocupe noche a noche.
El apalancamiento. Kiyosaki financia entre 80% y 90% del inmueble. En el Perú, para una segunda vivienda, los bancos regulados por la SBS piden 20% de inicial en soles y 30% en dólares, y un préstamo con garantía hipotecaria cuesta entre 12% y 18% al año. Además, si el inquilino deja de pagar, el desalojo notarial de la Ley 30933 solo funciona si el contrato cumple requisitos específicos; si no, vas al Poder Judicial, y mientras tanto la cuota la sigues pagando tú.
Los impuestos. En Estados Unidos, la depreciación del inmueble, un gasto que solo existe en papel, reduce lo que se paga por los alquileres, y el 1031 Exchange permite diferir el impuesto al cambiar una propiedad por otra. En el Perú no hay equivalente: como persona natural pagas 5% sobre el alquiler bruto, sin descontar depreciación.
El equipo. Contador, abogado y administrador tienen sentido con edificios enteros, que en el Perú están sobre todo en manos de fondos institucionales. Con uno o dos depas, ese equipo es desproporcionado.
Carlos sigue el libro al pie de la letra
Carlos es gerente, gana bien y acaba de terminar Padre Rico, Padre Pobre. Decide hacer girar el volante. Voy a redondear.
Compra un departamento de S/ 500,000 en uno de los distritos más rentables de Lima. Pone S/ 100,000 de inicial (20%) y pide S/ 400,000 al banco, en soles, a la tasa promedio de 7.77%, a 20 años. Para el alquiler le doy el mejor escenario del rango, 6.3% bruto, y también muestro el piso, 5.6%.
| Mes a mes | Mejor caso (6.3%) | Piso (5.6%) |
|---|---|---|
| Alquiler bruto | S/ 2,625 | S/ 2,333 |
| Impuesto (5%) | −S/ 131 | −S/ 117 |
| Alquiler neto | S/ 2,494 | S/ 2,217 |
| Cuota del crédito | S/ 3,224 | S/ 3,224 |
| Lo que pone Carlos de su sueldo | S/ 730 | S/ 1,007 |
Y eso sin contar mantenimiento, seguros ni meses sin inquilino. Con la definición del propio Kiyosaki, ese departamento es un pasivo.
«¿Entonces Carlos perdió plata?»
No necesariamente, y eso también hay que decirlo. Supongamos que aguanta y que el depa sube 2.5% al año, un supuesto razonable para Lima, donde después del boom de 2007 a 2014 los precios se han mantenido bastante estables. A los cinco años, el depa vale unos S/ 566,000, la deuda baja a unos S/ 348,000 y Carlos tiene cerca de S/ 218,000 de patrimonio en ese inmueble. Para llegar ahí puso S/ 100,000 de inicial y entre S/ 36,000 y S/ 54,000 de su sueldo. El 2.5% es un supuesto de largo plazo, no una garantía.
Su patrimonio creció, pero durante cinco años fue Carlos quien le pagó al depa, y no al revés.
Falta el paso que hace crecer todo: sacar plata del primer depa para comprar el segundo. Kiyosaki refinanciaría con una nueva hipoteca. En el Perú, eso se hace con un préstamo con garantía hipotecaria al 12%–18% anual. Si Carlos saca S/ 100,000, paga entre S/ 1,000 y S/ 1,500 al mes solo en intereses, para dar la inicial de un segundo depa que tampoco se paga solo. Ahí el volante deja de girar.
Qué hacer con tu plata si no es copiar a Kiyosaki
Del libro te quedas con dos cosas que sí aplican en cualquier país: distinguir lo que te mete plata de lo que te la saca, y usar la deuda con cabeza.
El departamento tampoco sale de la ecuación: un inmueble de alquiler bien comprado y bien administrado sí es una inversión pasiva (aquí explico por qué comprar un depa para alquilar no siempre es tu mejor inversión), y es como recomendamos llegar a la jubilación. Lo que cambia es el orden, el momento y cómo lo compras; si estás pensando en comprar en planos, lee antes lo que aprendí perdiendo dinero en una compra inmobiliaria.
Padre Rico, Padre Pobre te receta la pastilla sin hacerte la resonancia: «compra un depa con deuda», sin saber cuánto ganas, cuánto tienes ni qué vida quieres. En el Método LIBRE el orden es este:
- Plan Patrimonial. Traduces la vida que quieres en tu CMI (Capacidad Mensual de Inversión) y la rentabilidad que necesitas.
- Plan de Gasto Consciente. En menos de una hora al mes aseguras tu estilo de vida y tus metas, y liberas ese CMI sin liquidar inversiones cuando pasa algo.
- Plan de Inversiones Pasivas. Planeas a qué alternativas va la plata del año y en qué orden, solo con alternativas que no te piden tiempo.
- Rentas Pasivas Rentables. Llegas a la jubilación con la plata en inmuebles que pagan renta, comprados por su rentabilidad y no por las vistas.
Esto no aplica igual para todos. Con treinta y pocos y un horizonte largo, necesitas crecimiento compuesto, y un departamento rinde bastante menos que otras alternativas. Cerca de la jubilación y sin deuda, el cálculo de Carlos cambia, porque sin cuota el alquiler sí se queda en tu bolsillo.
Y si ya tienes un depa como el de Carlos, corre tus números: alquiler menos 5% de impuesto, contra la cuota. Si sale negativo, ese es tu punto de partida.
Si prefieres consumir este contenido en formato video, aquí te explico todo el proceso:
Un libro de 1997 no conoce tu tasa hipotecaria
Las ideas de Kiyosaki nacieron en un mercado con deuda más barata que el alquiler, financiamiento al 90% y ventajas tributarias que el Perú no tiene. En Lima 2026, la primera regla de su propia estrategia deja de cumplirse.
Con un crédito al 7.77% y un alquiler de 6% bruto, el depa que compras siguiendo el libro le cuesta plata a tu sueldo todos los meses.
¿Y ahora qué hago con esto?
Correr el número de tu depa te dice si hoy es un activo o un pasivo. Lo siguiente es saber qué haría tu patrimonio completo con un plan hecho para el Perú y no para un libro de Estados Unidos.
Llevamos 7 años trabajando esto con más de 450 profesionales peruanos.
Si eres un profesional dependiente, tienes S/ 100,000 o más entre ahorros e inversiones y no tienes certeza de que lo que haces hoy te lleve a donde quieres llegar, agenda una Llamada de Diagnóstico Financiero con nosotros. Es gratuita y uno a uno: revisamos tu contexto y tus objetivos, armamos una ruta realista y al final decidimos si tiene sentido trabajar juntos.