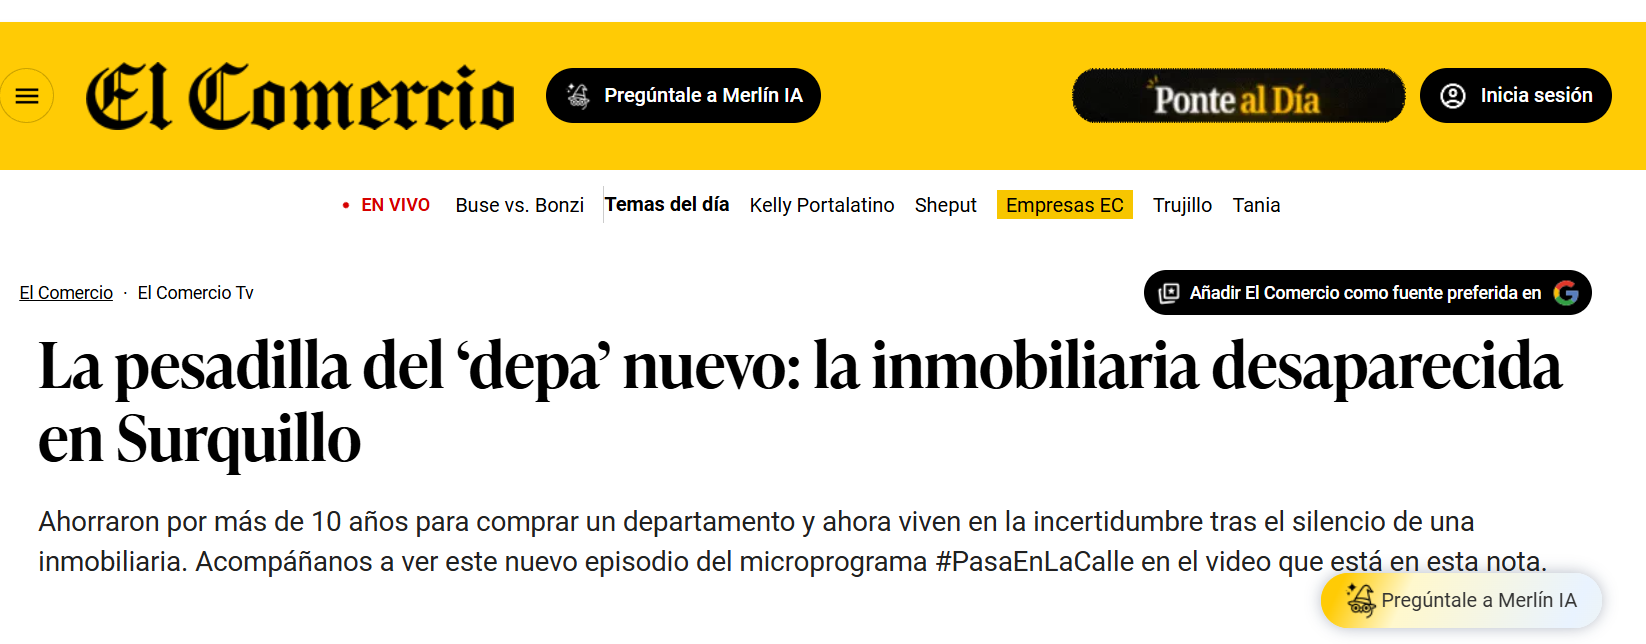
Hace tres años quise comprar un inmueble de inversión, y la jugada salió terrible. De hecho, el caso escaló tanto que terminé saliendo en un reportaje del diario El Comercio denunciando a la inmobiliaria.
Muchos de ustedes me han estado preguntando en qué quedó todo este drama. Hoy les traigo la actualización definitiva y, lo más importante, las lecciones que deben llevarse para que jamás les pase lo mismo.
En este artículo, te voy a contar la verdad sin filtros sobre las inversiones inmobiliarias en Perú. Aprenderás a identificar red flags en los contratos, descubrirás cómo funciona realmente Indecopi y te llevarás 6 reglas de oro antes de soltar un solo sol de tu grati o tus utilidades. Empecemos.
La crónica de una inversión inmobiliaria fallida
Para los que recién nos leen, mi filosofía siempre ha sido transparente: aquí hablamos de lo bueno, lo malo y lo feo de hacer crecer nuestro patrimonio. En las inversiones reales también se pierde dinero, y esta es una de mis grandes «heridas de guerra».
Todo empezó cuando decidí comprar un depa en planos. Cometí el error de principiante: me fijé únicamente en la rentabilidad proyectada. Los números en el Excel se veían hermosos, pero ignoré varias señales de alerta en el contrato de compra-venta.
¿El resultado? El proyecto empezó a fallar escandalosamente en los plazos de entrega. Peor aún, la inmobiliaria dejó de contestar el teléfono y se volvió imposible contactarlos.
El poder del colectivo y la presión mediática
Al ver que la inmobiliaria no aparecía, empecé a bombardear sus redes sociales exigiendo respuestas. Esta bulla captó la atención de otros compradores desesperados que me escribieron por privado.
Armamos un grupo de unos 30 afectados. Decidimos que quejarnos en un chat de WhatsApp no servía de nada, así que fuimos a los medios. Hicimos presión pública y logramos que la empresa tuviera que dar la cara en televisión nacional.
El largo (y lento) camino legal en el Perú
Dentro del grupo de afectados, debo admitir que yo era, de lejos, el que menos capital tenía en riesgo. Yo solo había entregado un adelanto de S/ 17,000. Otros habían metido los ahorros de toda su vida, entregando S/ 50k, S/ 100k y hasta S/ 300k.
Por lo tanto, decidí tomar un rol más pasivo. Dejé que los que tenían más capital en juego lideraran las negociaciones y me volví un observador paciente.
Luego de meses de reuniones, abogados y dolores de cabeza, el proyecto pasó a manos de una nueva inmobiliaria. Nos dieron dos opciones, y ninguna era bonita:
- Opción A: Quedarte en el proyecto, pero aceptando un incremento del 20% en el precio de compra.
- Opción B: Solicitar la devolución de tu dinero, restándole una penalidad del 25%, y solo cuando otra persona comprara tu unidad.
Perdías o perdías. En mi caso, prioricé mi tranquilidad mental. Opté por retirarme del proyecto, asumir la pérdida del 25% de lo invertido y seguir con mi vida.
Indecopi: ¿se hizo justicia?
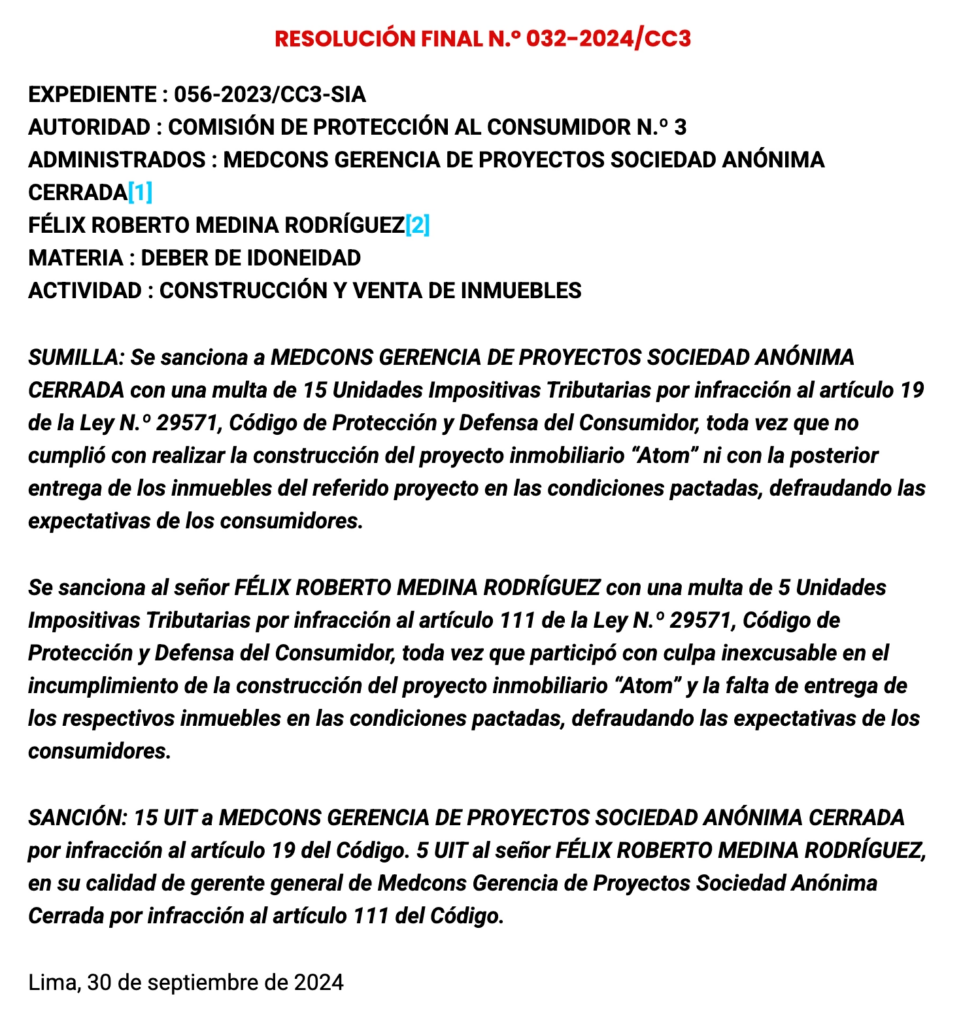
En paralelo, llevamos el caso formalmente a Indecopi. Logramos que sancionaran a la inmobiliaria y a su gerente. ¡Victoria total! ¿Verdad?
Pues no. En el caso peruano, cuando Indecopi multa a una empresa por malas prácticas, el dinero de esa multa va para el Estado, no para compensar a los afectados. Es una sanción ejemplar, sí, pero tu bolsillo sigue igual de vacío.
El desenlace: ¿En qué está mi plata hoy?
Aquí viene la cruda verdad de los procesos legales, inclusive los extrajudiciales: son eternos. Han pasado 4 años desde mi desembolso inicial.
De los S/ 17,000 que invertí, ya me devolvieron S/ 5,000. Además, firmé un acuerdo extrajudicial donde la nueva inmobiliaria se compromete a devolverme S/ 8,000 adicionales cuando se venda mi unidad. Ya me confirmaron que esto sucederá aproximadamente en julio de este año 2026.
Sin embargo, viéndolo en perspectiva, recuperar casi el 80% de mi capital (S/ 13,000) tras un proyecto colapsado es un escenario bastante decente.
6 reglas de oro antes de comprar un depa en planos
Tengo el enorme privilegio de que mi carrera profesional me permite absorber un golpe de S/ 17k y esperar 4 años sin que mi estilo de vida se afecte. Pero sé que para una familia peruana promedio, perder ese dinero es una tragedia.
Para proteger tu patrimonio, aquí tienes mis aprendizajes clave:
- Revisa a quién le compras: No te quedes con el folleto bonito. Búscalos en TikTok, Google, Twitter y Facebook. Usa la herramienta «Mira a quién le compras» de Indecopi para ver si tienen un historial de sanciones.
- El contrato no se firma «en caliente»: A mí me pusieron el contrato enfrente y lo firmé ahí mismo. Grave error. Nada te apura. Llévatelo, tómate un par de días. Puedes usar herramientas como Gemini para una lectura rápida, pero nada reemplaza el paso número 3.
- Busca ayuda profesional: Si no eres experto en derecho inmobiliario, paga a un abogado. Invertir unos cientos de soles en una asesoría legal te salvará de perder cientos de miles de soles después.
- El poder de los colectivos: Si las cosas salen mal, no pelees solo. Únete con otros inversionistas. Las inmobiliarias le temen mucho más a un reportaje dominical que a una carta notarial solitaria.
- Cuidado con el «Síndrome de la Billetera Llena»: Mi gran error fue tener alta liquidez porque acababan de pagarme las utilidades en el trabajo. Esa «presión» me hizo querer invertir rápido en lo primero que vi. Es mil veces mejor tener la plata quieta un par de meses que forzar una mala inversión.
- Haz un análisis de rentabilidad frío: No compres un depa solo porque «los acabados son bonitos» o «me veo viviendo ahí si no lo alquilo». Los números deben cuadrar de forma objetiva.
Si prefieres consumir este contenido en formato video, aquí te explico todo el proceso:
Conclusión
El camino hacia la riqueza no siempre es sencillo ni directo. Invertir conlleva riesgos, y a veces, los proyectos inmobiliarios fracasan.
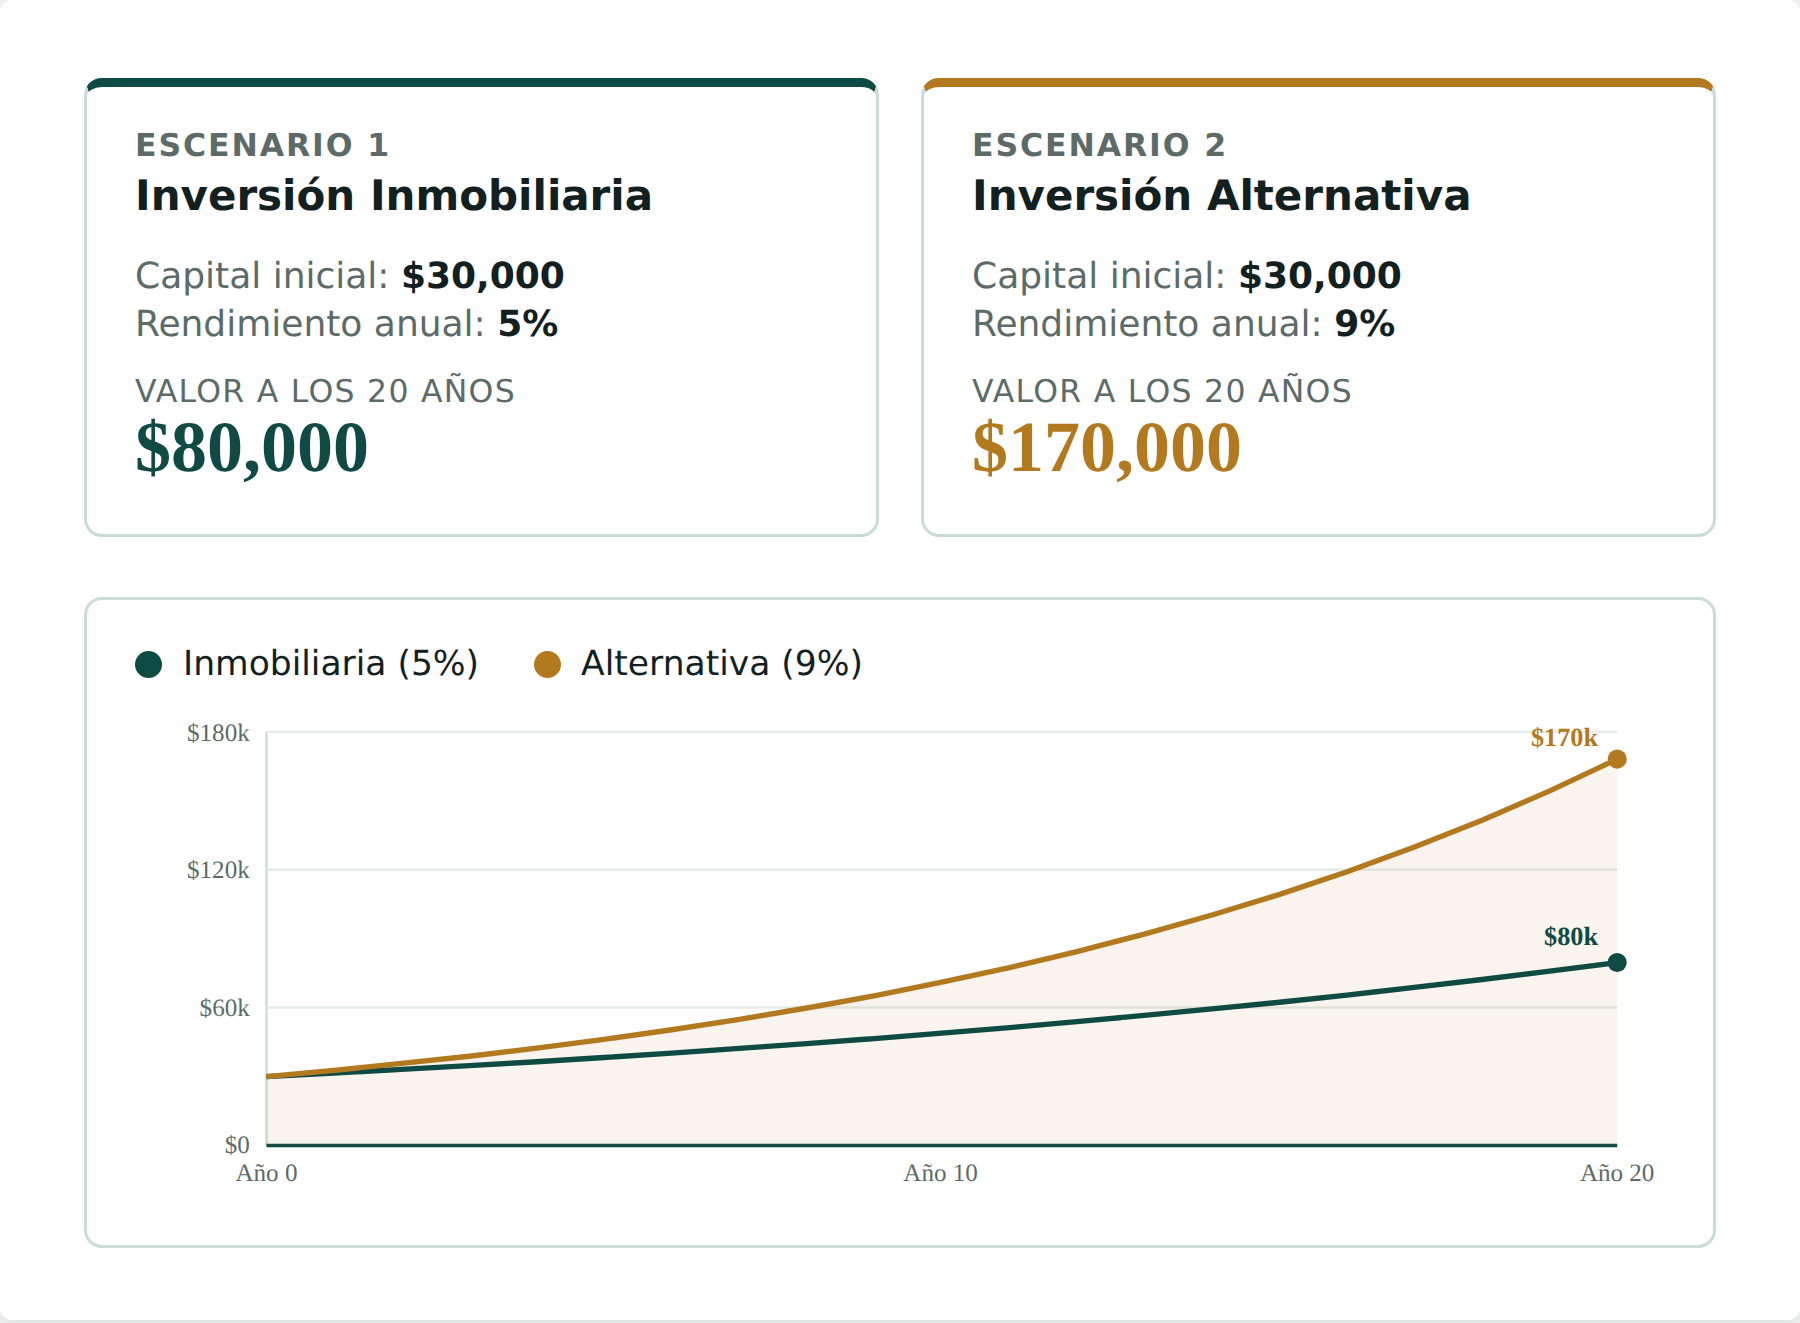
Esta experiencia refuerza mi filosofía de siempre: Tu carrera profesional es tu mayor motor de riqueza. Es tu ingreso principal el que te da la tranquilidad para soportar inversiones fallidas sin perder el sueño. Por eso prefiero mil veces la inversión pasiva a largo plazo en la bolsa de valores; es más aburrida, pero te ahorra estos dolores de cabeza con constructoras fantasma.
Aprende a tener paciencia, a leer la letra chica y, sobre todo, a no dejarte llevar por la emoción de tener excedentes en la cuenta bancaria.
¿Te ha pasado algo similar o estás pensando en comprar un inmueble pronto? Déjame tu experiencia en los comentarios. Y si quieres seguir aprendiendo a gestionar tu dinero como un profesional (con casos reales y sin venderte humo), suscríbete a nuestro newsletter dejando tus datos en el formulario de abajo. ¡Nos vemos en el próximo artículo!