Es posible que te haya pasado, a mí al menos sí varias veces: navegas por Instagram o Facebook y te salta un anuncio de una plataforma de inversión prometiendo rentabilidades atractivas. Lo que suele dar el «empujoncito» final para confiar es un sello que dice «Supervisados por la SBS», incluso con su logo.
Parece una opción segura, ¿verdad? Después de todo, si la SBS los avala, mi dinero debe estar seguro. Error.
Hoy vamos a revisar esta estrategia publicitaria común (y peligrosa) en el mercado de inversiones.
El gran malentendido: ¿SBS o SMV?
En el sistema financiero peruano existen dos entidades supervisoras, cada una encargada de vigilar un sector distinto. El problema es que muchos inversionistas confunden sus funciones.
La SBS (Superintendencia de Banca, Seguros y AFP)
La función principal de la SBS es la regulación y supervisión de las entidades del sistema financiero y prevenir el lavado de activos. Su lupa está puesta principalmente en:
- Bancos, financieras, cajas y cooperativas.
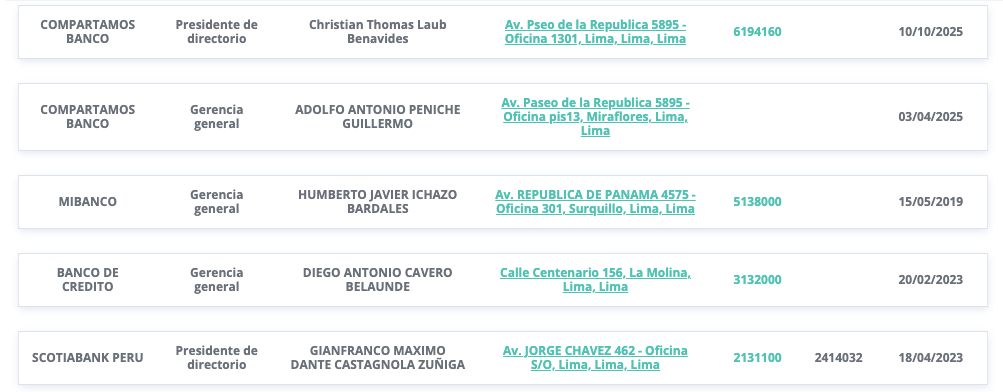
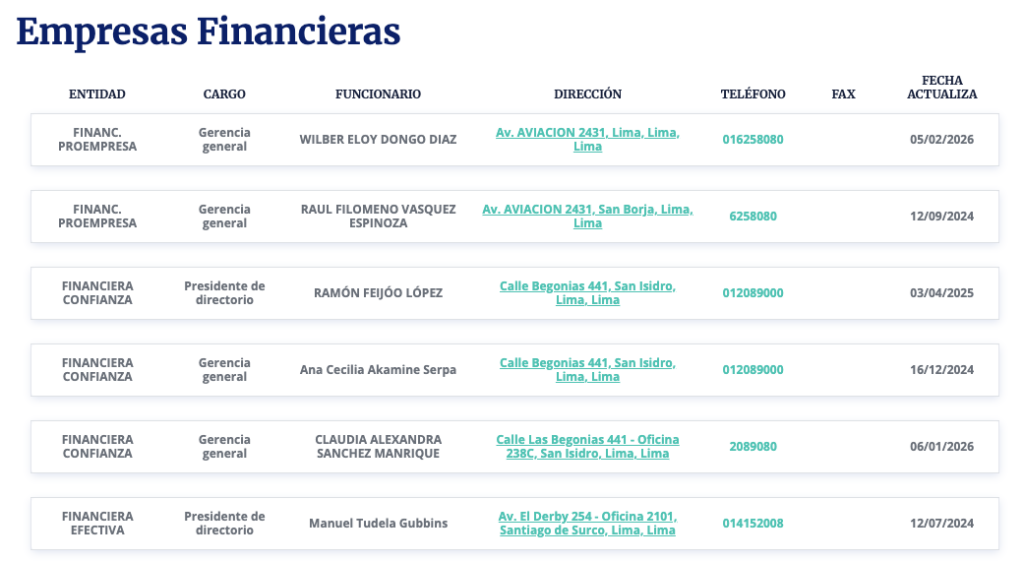
- Empresas de seguros.
- AFPs (las 4 grandes que ya conocemos).
- Servicios auxiliares como Western Union o empresas de transporte de dinero (Hermes/Prosegur).
Dato clave: La única inversión real que regula la SBS es el depósito a plazo fijo y las cuentas de ahorro, porque son productos de los bancos y cajas.
La SMV (Superintendencia del Mercado de Valores)
Aquí es donde deberían estar la mayoría de las inversiones. La SMV es la encargada de vigilar el mercado de valores. Su alcance incluye:
- Fondos mutuos.
- Bolsa de Valores de Lima (BVL).
- Fondos de inversión públicos.
Sin embargo, el alcance de la SMV es corto frente a toda la oferta que vemos hoy en día. Es muy probable que donde estés invirtiendo actualmente no esté regulado por la SMV, y eso no significa necesariamente que sea una estafa, pero es fundamental poner las cartas sobre la mesa.
El truco del «registro» vs. la «supervisión»
Aquí es donde la publicidad se pone creativa. Muchas Fintechs o plataformas de inversión lucen el logo de la SBS con orgullo. Pero hay una diferencia abismal entre estar registrado y estar supervisado.
¿Qué significa estar «registrado»?
La SBS tiene un registro (una lista, básicamente) diseñado exclusivamente para la Prevención de Lavado de Activos (PLAFT). Para aparecer en esta lista, a una empresa le piden lo básico:
- Información general (RUC, dirección, página web).
- Designar un Oficial de Cumplimiento.
- Enviar un reporte anual de cumplimiento PLAFT.
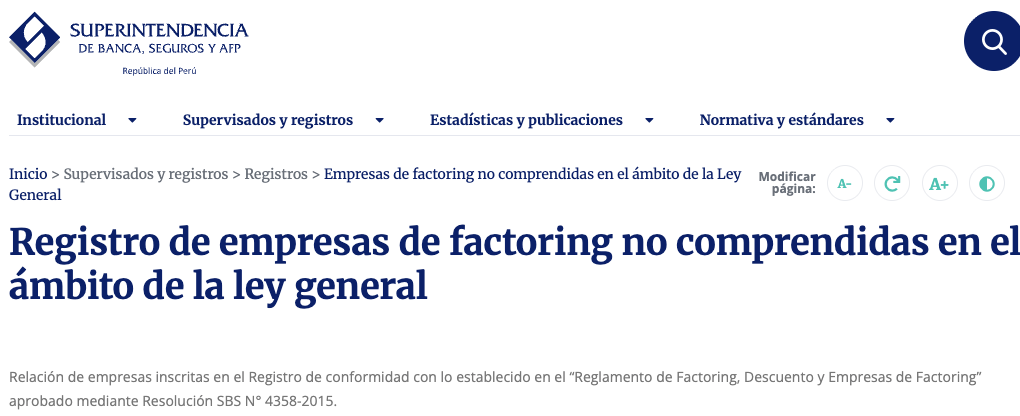
Lo que la SBS NO hace en este registro: No audita si la empresa es rentable, no revisa si tienen dinero para devolverte, ni evalúa la calidad de sus inversiones. La SBS solo quiere saber que el dinero que entra no es «sucio». Si la empresa quiebra mañana, la SBS no tiene ninguna responsabilidad sobre tu capital.
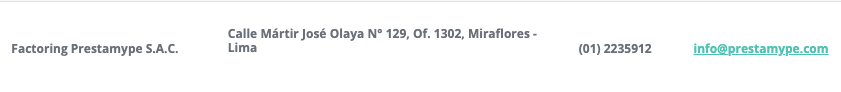
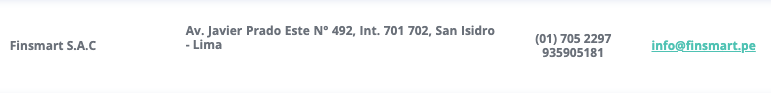
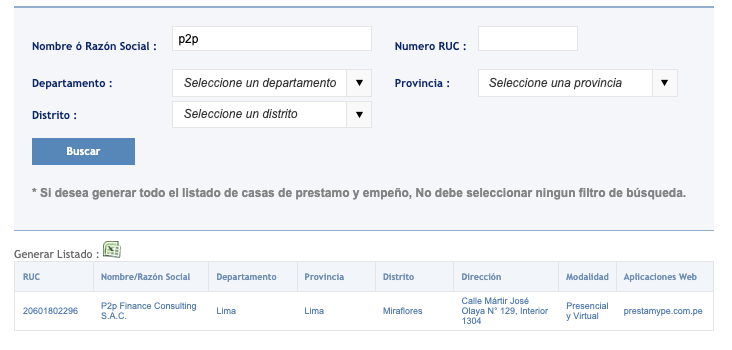
Algunos ejemplos de plataformas que están registradas mas no supervisadas:
- Factoring

- Préstamos con garantía hipotecaria / Inmobiliaria
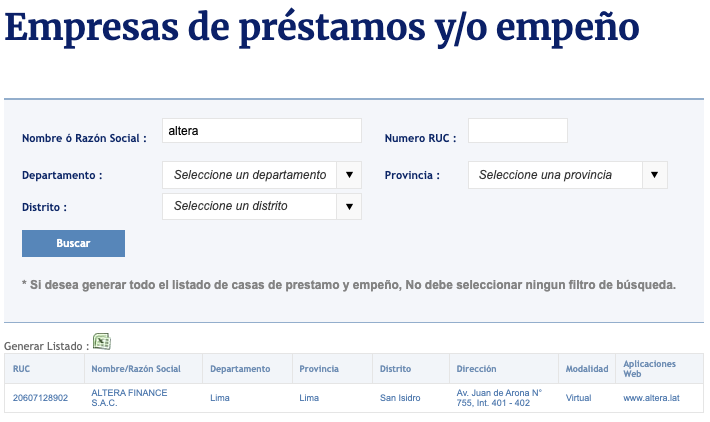
El problema viene…
Cuando por tener este registro oficial se publicitan como ‘Regulados’ o ‘Supervisados’ por la SBS, dando una sensación de seguridad y respaldo mucha mas amplia y falsa. El inversionista encima ve el registro en la SBS, sin tener esto claro, y cree que es verdad.
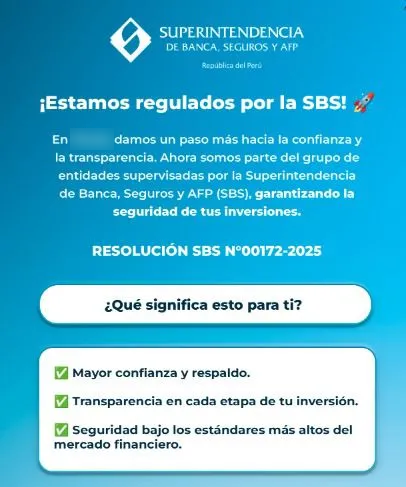
Peor aún si incluyen FSD
Este es un nivel más alto de la publicidad engañosa. Algunas plataformas aprovechan que ya te están diciendo que están supervisadas por la SBS para aparte sumarle que están respaldadas por el FSD.
Esto es totalmente falso. El Fondo de Seguro de Depósitos solo protege los ahorros en entidades que captan dinero del público autorizadas por la SBS (bancos, cajas, financieras).
Si una plataforma de inversiones te dice que tu capital está cubierto por el FSD, no es posible. Ninguna inversión en factoring, bolsa o criptos tiene FSD.
El uso de «elementos regulados» como distracción
Un caso adicional que vale la pena mencionar es cuando el modelo de inversión sí utiliza un vehículo supervisado (como un Fideicomiso) pero te hace pensar que TODA la inversión está regulada.
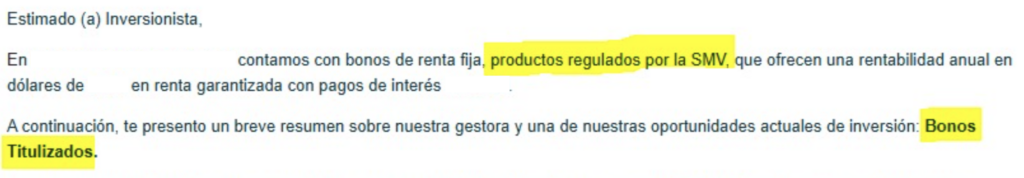
- El Gancho: «Tu dinero va a un fideicomiso regulado por la SMV».
- La Realidad: El fideicomiso solo administra los flujos (que la plata vaya de A hacia B), pero no garantiza que el negocio sea bueno. Si la empresa que gestiona el proyecto toma malas decisiones o el negocio fracasa, el fideicomiso simplemente repartirá lo que quede, que podría ser cero.
Que una parte del proceso sea regulada no significa que toda la inversión esté bajo supervisión.
Conclusión: ¿Entonces es peligroso invertir en Perú?
Que una plataforma no esté regulada no implica que sea estafa. Muchas empresas de factoring o préstamos en Perú son serias, tienen procesos de riesgo sólidos y son buenas opciones para diversificar. El problema no es el modelo de negocio, sino la falta de transparencia en la publicidad.
Como inversionista que busca hacer crecer su patrimonio, tu regla de oro debe ser:
- Entender el riesgo: Si no está supervisado por la SMV o SBS (como banco), el riesgo lo asumes tú al 100%.
- No te dejes deslumbrar por logos: Un registro en la SBS es un trámite administrativo, no un seguro de vida para tus ahorros.
Si prefieres consumir este contenido en formato video aquí te cuento más detalles:
¿Te ha tocado cruzarte con un caso así? Cuéntanos en los comentarios o suscríbete a nuestra newsletter para recibir más contenido relacionado a inversiones en el país.