A esto le llamamos las Dos Casillas: el tipo de fondo donde está invertida tu AFP y la administradora que la maneja. Las dos se marcaron el día que entraste a planilla. Ninguna la marcaste tú.
Si tienes 35 años, ganas S/ 8,000 y no has tocado ninguna de las dos, revisarlas hoy puede significar cerca de S/ 287,000 más en tu AFP a los 65, ya descontada la comisión sobre saldo. Es prácticamente todo lo que vas a aportar de tu bolsillo en 30 años. En el video hablamos de S/ 537,000: es el mismo cálculo antes de comisiones. Abajo están los dos números y de dónde salen.
La AFP no es opcional. Lo que hay dentro sí
Si eres trabajador dependiente en planilla, aportas el 10% de tu remuneración bruta a una AFP todos los meses. No lo puedes pausar, no lo puedes redirigir y no lo puedes negociar mientras sigas en planilla.
Puedes estar en desacuerdo con el sistema. Esa discusión existe y es legítima. Pero mientras avanza, tu plata sigue entrando todos los meses a una cuenta que ya tienes a tu nombre, y lo único que te queda por decidir es dónde cae.
Las dos casillas que nadie te hizo marcar
La primera es el tipo de fondo: cómo está invertida tu plata dentro de la AFP.
La segunda es la AFP: quién administra esa plata.
Si al afiliarte no elegiste nada, el sistema te asignó al Fondo 2. Y la administradora tampoco la escogiste: cada dos años una AFP gana una licitación y recibe en exclusiva a todos los afiliados nuevos. La ganadora de la séptima licitación es Profuturo, con vigencia de junio de 2025 a mayo de 2027.
Dos decisiones que definen 30 años de capitalización, tomadas por defecto.
El Fondo 3 solo gana si te sobran años
Las cuatro AFP ofrecen los mismos cuatro fondos, y lo único que los diferencia es cuánta renta variable tienen dentro:
- Fondo 0: 100% renta fija, 0% acciones.
- Fondo 1: 90% renta fija, 10% acciones.
- Fondo 2: 55% renta fija, 45% acciones.
- Fondo 3: 20% renta fija, 80% acciones.
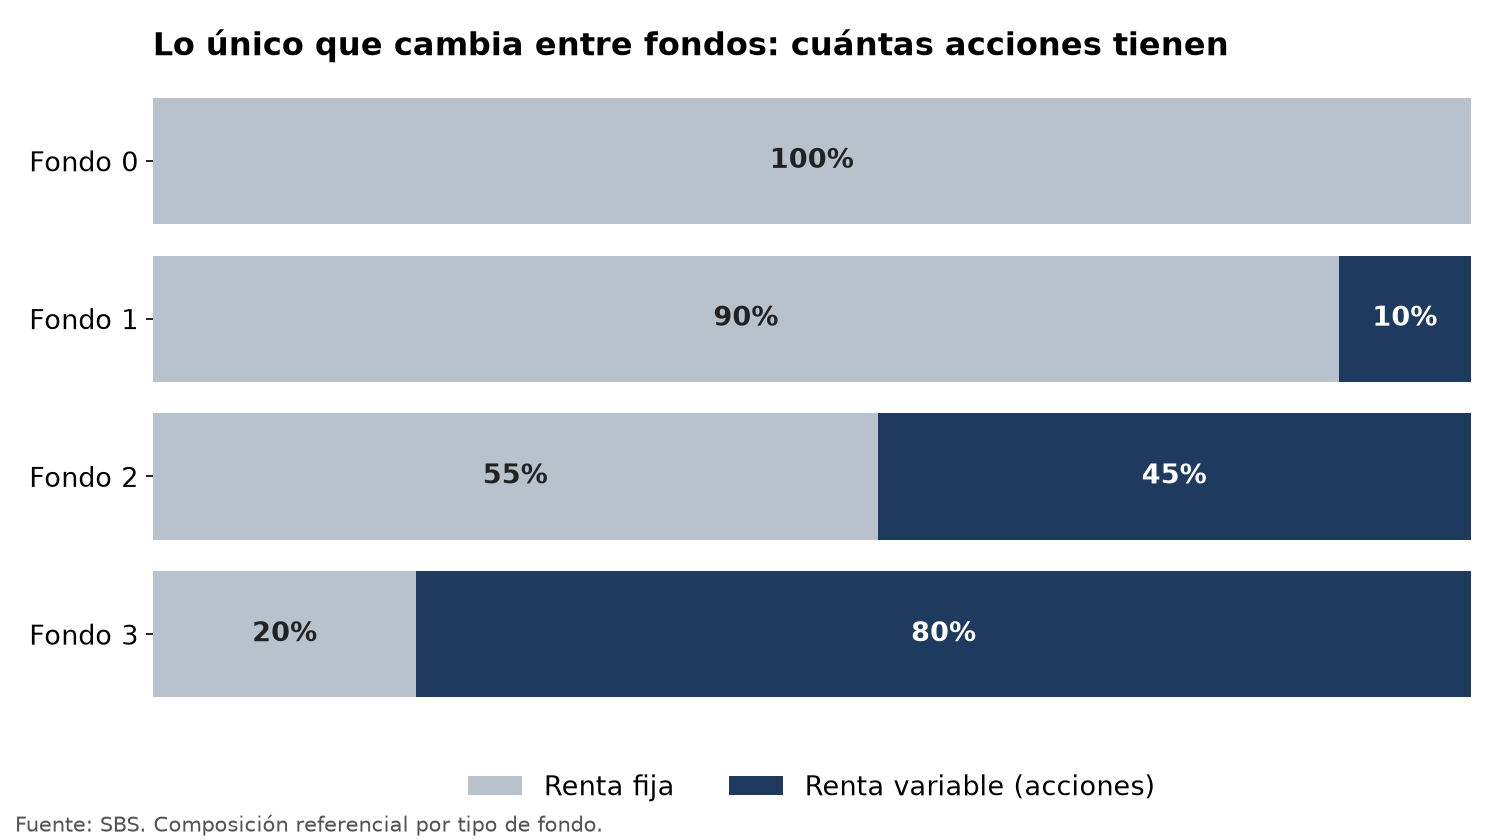
Más acciones significa más rentabilidad esperada a largo plazo y más volatilidad en el camino. Ese es todo el intercambio.
Lo que decide cuál te toca es cuántos años te faltan para jubilarte, y la lógica no la inventó una AFP para venderte algo: viene de la teoría del ciclo de vida. Cuando eres joven, tu capacidad de generar ingresos con tu trabajo es alta, así que puedes aguantar tres años de caídas porque tienes veinte para recuperarlos. Cuando te faltan dos años para jubilarte, esa capacidad se acabó.
Los datos del sistema respaldan el orden. En los últimos 10 años, el promedio del SPP acumuló 106.77% en el Fondo 3, 95.15% en el Fondo 2, 72.20% en el Fondo 1 y 55.42% en el Fondo 0. Ese orden se repite en los cuatro horizontes que publica la SBS.
Ojo con esto: ese orden aplica a periodos largos, no a cada año. El Fondo 3 de Habitat rindió 36.40% en los últimos 12 meses, y ese número no se repite: es un rebote. El mismo fondo, mirado a 10 años, rinde 10.00% anual. Un fondo con 80% en acciones puede tener años muy buenos y años muy malos. Por eso tiene sentido cuando te faltan 25 años y deja de tenerlo cuando te faltan tres.
La regla que usa el sistema es simple: Fondo 3 hasta los 45. Fondo 2 de 45 a 60. Fondo 1 de 60 a 65. Fondo 0 de 65 en adelante.
Cambiar de fondo toma seis días útiles
El trámite lo haces tú desde la app o la web de tu AFP, o se lo pides a tu asesor. No tienes que justificar nada, no hay penalidad y no hay un mínimo de permanencia. Lo solicitas en minutos y la SBS indica que el cambio se procesa en aproximadamente seis días útiles.
La reforma va a automatizar esto. Todavía no lo hace
La Ley 32123 introdujo los fondos generacionales: el sistema ajustaría tu riesgo de forma automática según tu edad, sin que tengas que pedir nada. Exactamente la regla de arriba, en piloto automático.
Todavía no está operando. Mientras tanto, el ajuste lo haces tú. Y la reforma no tocó ninguna de las Dos Casillas: sigues eligiendo entre los cuatro fondos, el Fondo 2 sigue siendo el asignado por defecto y el traslado entre AFP funciona igual.
Quince de dieciséis
La SBS publica la rentabilidad de cada AFP en cada fondo, en cuatro horizontes: 10 años, 5 años, 3 años y 1 año. Son 16 comparaciones.
Habitat ganó 15.
A 10 años lidera los cuatro fondos: 4.81% en el Fondo 0, 6.44% en el Fondo 1, 8.00% en el Fondo 2 y 10.00% en el Fondo 3. Y no gana por poco: en el Fondo 3, el segundo lugar es Profuturo con 7.71%. Son más de dos puntos de diferencia, cada año, durante diez años.
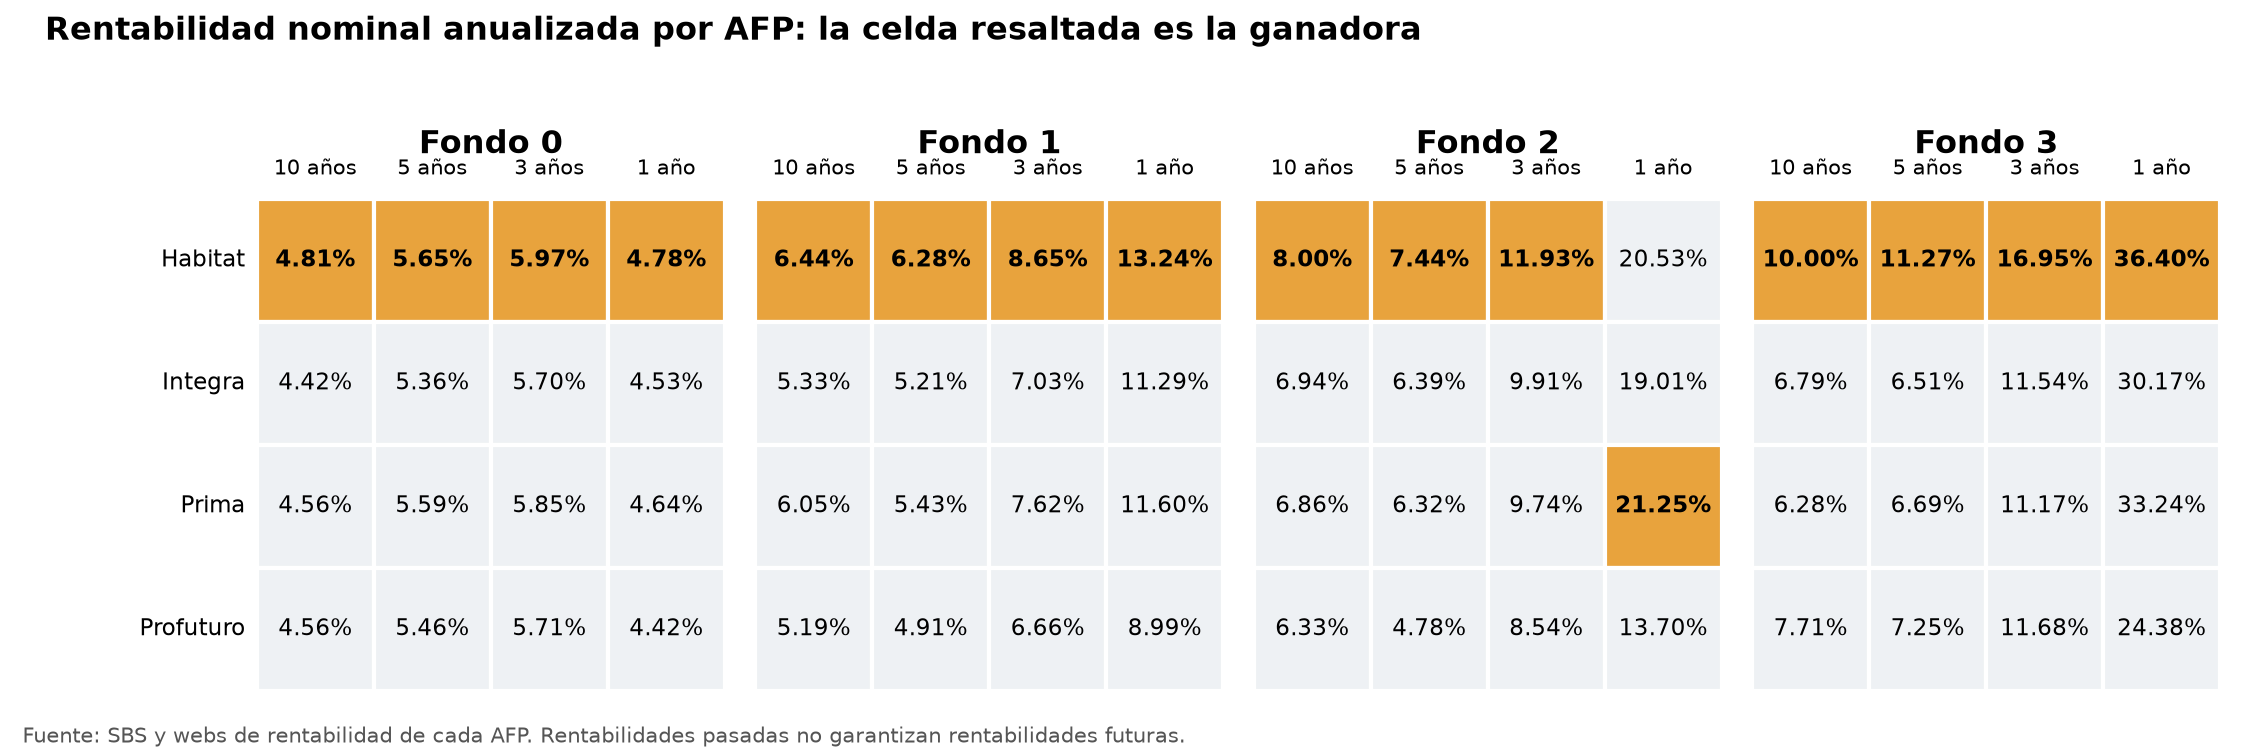
La única celda donde no ganó es el Fondo 2 en el último año, donde Prima hizo 21.25% contra 20.53%. Un año, un fondo, 72 centésimas de punto.
Entonces la respuesta a si hay una mejor administradora o hay dos o tres: hay una.
Esto es historia, no promesa. Que una AFP haya ganado los últimos diez años no garantiza los próximos treinta. Lo que sí muestra la tabla es que la diferencia entre administradoras no se juega en decimales.
Mudarte de AFP: lo único que tienes que mirar es el reloj
Las cuatro habilitaron el traslado. La restricción es el tiempo de permanencia:
- Si te afiliaste por licitación, debes quedarte 24 meses en esa AFP.
- Excepción: pasados 180 días puedes pedir el traslado antes, si otra AFP demuestra mayor rentabilidad neta de comisiones.
- Si ya llevas más de 2 años aportando, te mueves libremente.
Los números: ¿cuánto vale marcar las dos casillas?
Un profesional de 35 años, sueldo bruto de S/ 8,000 (aporte de S/ 800 al mes), S/ 50,000 en su AFP hoy (podría haber tenido el doble, pero asumimos que los retiros se llevaron la mitad), jubilación a los 65. Sueldo fijo sin aumentos, rentabilidades nominales de los últimos 10 años repetidas hacia adelante, todo redondeado a miles. Es una ilustración, no una proyección: rentabilidades pasadas no garantizan rentabilidades futuras.
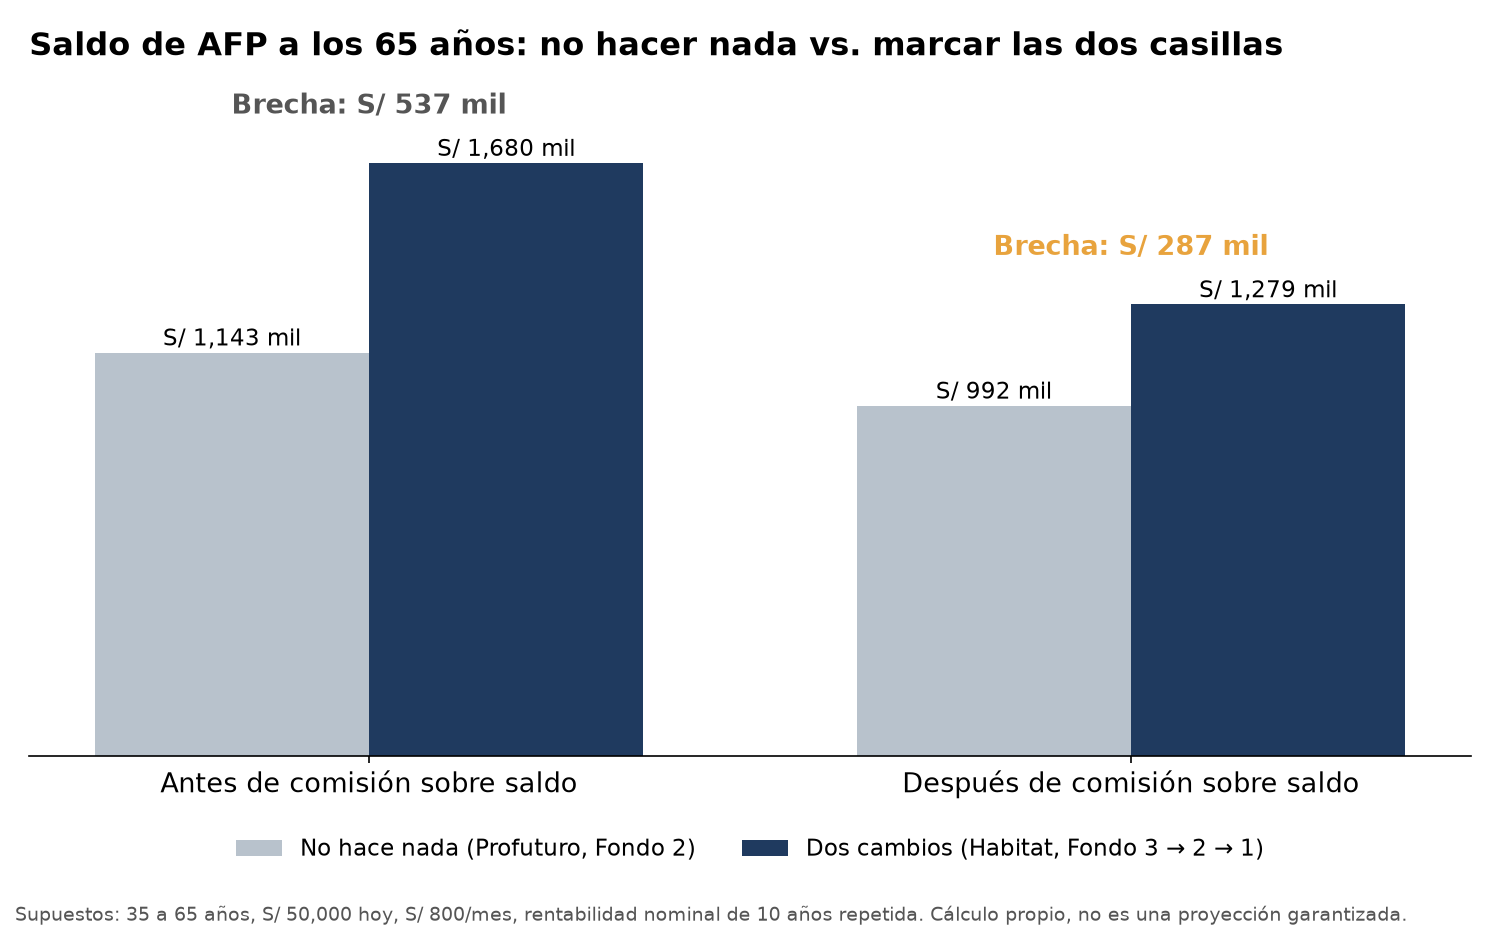
Escenario 1 — no hace nada. Se queda en el Fondo 2 de Profuturo, la AFP que hoy recibe a los nuevos afiliados, al 6.33% anual los 30 años. Llega con S/ 1,143,000 antes de comisión sobre saldo.
Escenario 2 — dedica cinco minutos. Se pasa a Habitat y al Fondo 3. Diez años al 10.00%, luego Fondo 2 quince años al 8.00%, luego Fondo 1 cinco años al 6.44%. Llega con S/ 1,680,000 antes de comisión sobre saldo.
Diferencia antes de comisiones: S/ 537,000. Es la cifra del video. Pero la rentabilidad que publica la SBS no descuenta la comisión anual sobre saldo, y esa comisión no es igual en todas: Habitat cobra 1.25% y Profuturo 0.68%.
Diferencia después de comisiones: cerca de S/ 287,000. Si restamos a cada escenario la comisión sobre saldo de su AFP, el que no hace nada llega con unos S/ 992,000 y el que hace los dos cambios con unos S/ 1,279,000. La brecha se reduce casi a la mitad, pero sigue a favor de los dos cambios aunque Habitat cobre la comisión más alta. Esta persona va a aportar S/ 288,000 de su bolsillo en 30 años: marcar las dos casillas vale prácticamente lo mismo que todo lo que aportará en su vida laboral.
Dos advertencias sobre este cálculo. Las cifras son nominales, sin descontar inflación. Y si partes de cero porque ya retiraste todo, la brecha es menor: unos S/ 290,000 antes de comisiones y unos S/ 150,000 después. Si estás en comisión sobre flujo, además pagas un porcentaje de tu sueldo que no entra a este cálculo. Para entender cómo funcionan las comisiones y la reforma, revisa nuestra guía completa de las AFP en Perú.
Si prefieres consumir este contenido en formato video, aquí te explico todo el proceso:
Dos casillas, treinta años
Tu AFP es el 10% de tu sueldo que se va solo, y ordenarla es un trámite de una tarde. Lo que no hace es construirte un patrimonio: el otro 90% pasa por tus manos todos los meses (si recién empiezas a invertirlo, mira las apps para invertir en bolsa desde el Perú), y ahí se define si a los 65 dependes de esa cuenta o no.
Pocas decisiones de cinco minutos pueden valer cientos de miles de soles.
¿Y ahora qué hago con esto?
Marcar las dos casillas ordena el 10% obligatorio. El paso siguiente es el otro 90%: cuánto de tu ingreso puede convertirse en portafolio y a qué ritmo.
Llevamos 7 años trabajando esto con más de 450 profesionales peruanos.
Si eres un profesional dependiente, tienes S/ 100,000 o más entre ahorros e inversiones y no tienes certeza de que lo que haces hoy te lleve a donde quieres llegar, agenda una Llamada de Diagnóstico Financiero con nosotros. Es gratuita y uno a uno: revisamos tu contexto y tus objetivos, armamos una ruta realista y al final decidimos si tiene sentido trabajar juntos.